※本記事にはアフィリエイト広告が含まれます。
「中小企業診断士の勉強に白書が必要と聞いたけれど、全部読む時間がない」「今年版と受験年度の教材は、どちらを使えばよい?」と迷っていませんか。
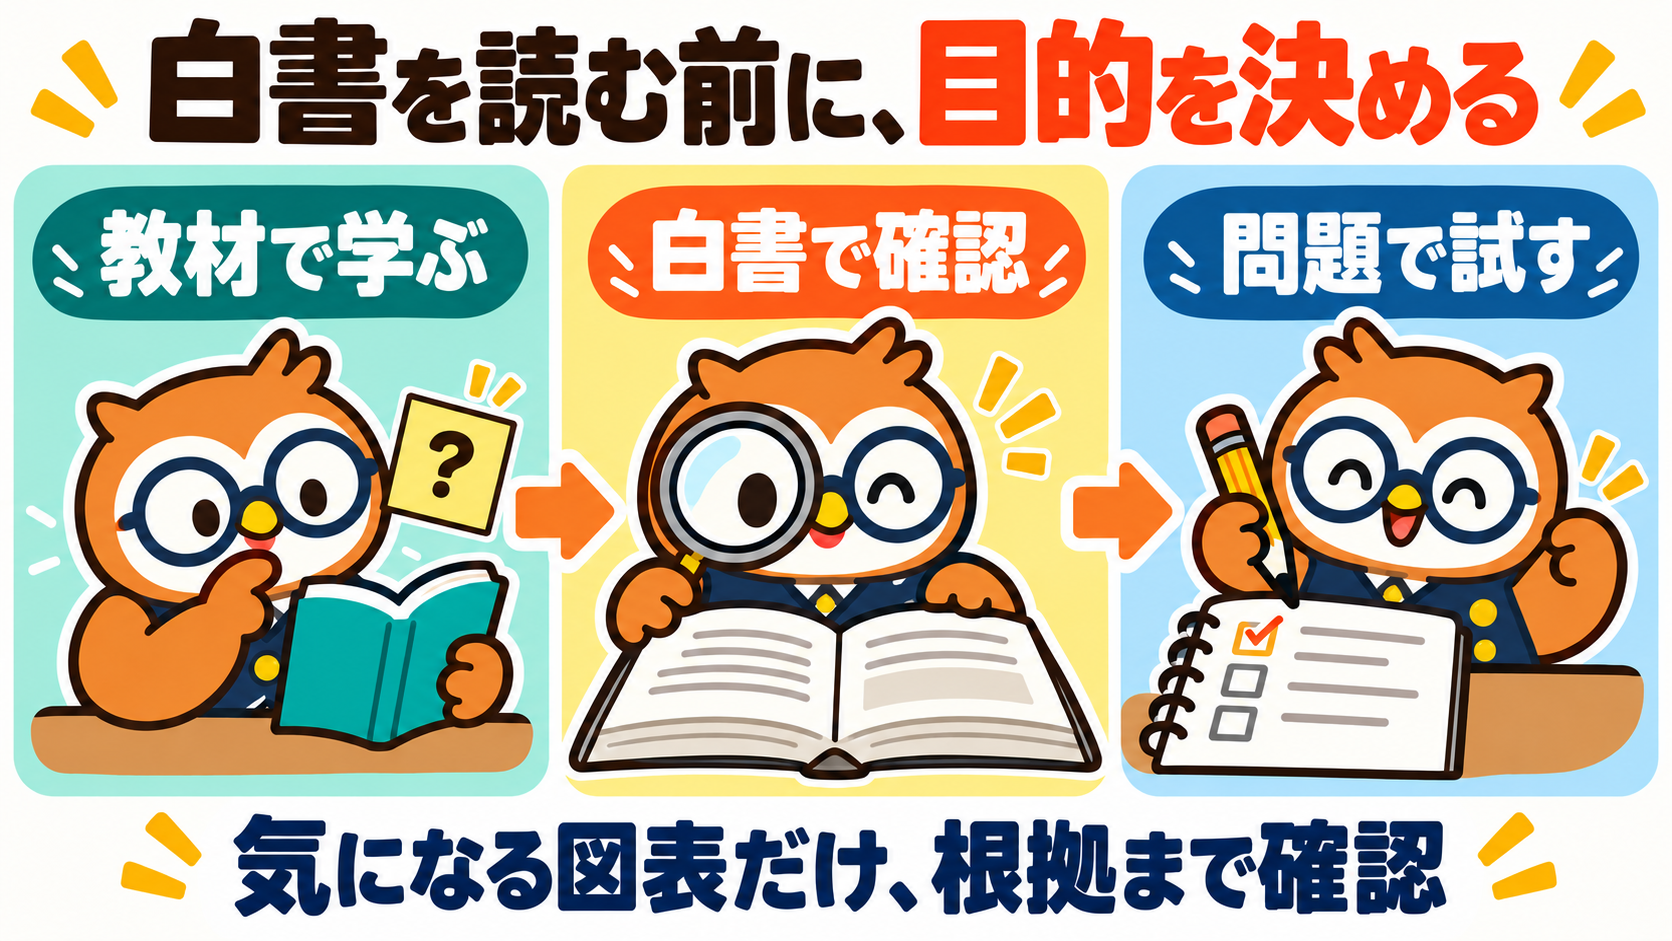
働きながら学ぶ初心者には、受験年度に対応した教材を軸にし、白書は疑問が残った図表を確認する使い方をすすめます。最初から全文読破を学習の前提にすると、問題演習まで手が回らなくなりやすいからです。
この記事では、白書と教材の役割、年度の合わせ方、図表を覚える前の確認手順を紹介します。以下の読み方や時間配分は学習の提案であり、筆者の実際の読書量・学習記録を再現したものではありません。
中小企業診断士の白書は全部読む?教材を軸に必要な箇所を確認
白書を読むこと自体には、中小企業の状況を背景から理解できる良さがあります。ただし、試験勉強で必要なのは「何ページ読んだか」よりも、学んだ内容から選択肢を判断できることです。
たとえば、教材の図表で「どの企業を対象にした割合か」が分からなければ、出典の白書に戻って注記を確認します。教材の説明で理解でき、対応する問題も解ける範囲まで、毎回原文を読み直す必要はありません。
| 資料 | 学習での使い分け |
|---|---|
| 受験年度に対応したテキスト・講義 | 試験に向けて学ぶ範囲と順序を決める軸にする |
| 問題集・過去問 | 何を比較し、どの条件を問われるか確認する |
| 白書の概要・目次 | 全体のテーマや、探したい章をつかむ |
| 白書の本文・図表の注記 | 教材で分からなかった対象・期間・背景を確かめる |
白書だけで「中小企業経営・中小企業政策」を終えない
この科目では、企業の動向を捉える学習に加え、支援制度などの整理も必要です。白書のグラフを覚える作業と、制度の対象者・目的・支援内容を区別する作業は分けて進めましょう。
政策分野は、受験年度に対応した教材で「誰の、どんな課題を、どう支える制度か」を整理します。似た名称だけで覚えず、対象や条件の違いを問題で確認してください。白書の読み進めだけで科目全体の対策が終わったとは考えないのが安心です。
何年版を使う?受験年度・白書の発行年・調査年を分ける
新しく公開された白書だから、今の教材をすぐ置き換えるとは限りません。まず教材の「何年度試験向けか」と、参考にしている白書・統計の年を確認してください。
混同しやすいのは、次の3つです。メモの見出しに年を書いておくと、資料を行き来したときに見失いにくくなります。
- 受験年度:自分が受ける試験の年度
- 白書の発行年:「○年版白書」と記載されている年
- 図表の対象時点:調査年・年度・集計期間など、図表ごとに示される時点
たとえば2026年版中小企業白書の公開目次では、第1部は2025年度の中小企業・小規模事業者の動向です。さらに、個々の図表の調査時点は各図表で確認する必要があります。「2026年版に載っている数字は、すべて2026年の数字」とは扱わないでください。
出典:中小企業庁「中小企業白書」公開案内、経済産業省「2026年版中小企業白書・小規模企業白書が閣議決定されました」(2026年10月30日確認)。
教材を買う前に見る3項目
- 表紙・商品説明に、自分の受験年度への対応が明記されているか
- 中小企業経営・政策の収録資料と、改訂・正誤情報を確認できるか
- 講座なら、この科目の教材発送・講義配信時期が予定に合うか
年度対応が曖昧な中古教材は、値段だけで選ばないほうが無難です。手持ちの教材を使う場合も、どの範囲を更新する必要があるかを出版社・講座の案内で確認しましょう。
白書の図表は「対象→単位→比較→結論」の順に読む
数値を覚える前に、何を表した図表なのかを確かめます。次の順序なら、似たグラフを混同した原因も見つけやすくなります。
1.誰について、いつ調べた数字かを見る
図表のタイトル、対象企業、調査年、出典・注記を確認します。中小企業全体なのか、特定業種なのか、回答企業だけなのかで、数字の意味は変わります。
割合なら「何を分母にしているか」も確認しましょう。企業数の割合と、従業者数の割合を混ぜて覚えると、同じテーマでも判断を誤ります。
2.単位と比較対象を確かめる
%、金額、件数などの単位に加え、実数か増減率かも見ます。「大きい」「増えている」と言う前に、何と比べているのかを一言で説明してください。
業種間の比較なのか、企業規模の比較なのか、時系列の変化なのかを区別します。軸の目盛りが途中から始まるグラフでは、見た目の差だけで増減の大きさを判断しないことも大切です。
3.結論を一文にし、隠して答える
確認したら「対象は○○、期間は○年から○年、△△と比較すると□□」の形で一文にします。これは書き方の型です。実際の数値や傾向は、確認した資料に合わせて記入してください。
その後、図表を閉じて説明できるか試します。言えなかった部分だけ見直せば、図表を眺め続けるより復習の対象を絞れます。細かな数値まで覚えるかは、教材の扱いと対応する問題で確かめましょう。
通勤中は復習、自宅では出典確認に分ける
スマホの小さな画面で細かな注記まで読むのは負担になりがちです。通勤中は教材の復習や短い問いに使い、図表の比較や注記の確認は、文字を拡大できる環境で行うと進めやすくなります。
以下は、1つの図表に20分使える場合の計画例です。毎日この時間を確保できることや、同じ時間で覚えられることを前提にしていません。
| 時間の例 | 作業 |
|---|---|
| 最初の5分 | 教材でテーマを確認し、分からない点を一つ決める |
| 次の10分 | 必要な場合だけ白書の該当図表・注記を確認する |
| 残り5分 | 一文でまとめ、関連問題を解くか、自分で問いを作る |
翌日の通勤中に「何を対象にした図表だったか」「何と比較したか」を思い出します。答えられなければ、章全体ではなく、その確認箇所へ戻りましょう。
白書探しで時間が終わる日は、図表番号や疑問だけ残して切り上げます。受験科目はほかにもあるので、財務・会計の計算練習など、机で取り組みたい学習時間を圧迫しない配分にしてください。
古い過去問は、数字の暗記より「問われ方」の確認に
過去問からは、割合の大小、増減、業種や規模の比較など、どこを判断させるかを学べます。一方、出題時点の統計や制度を、そのまま次の試験用の知識として覚えるのは避けましょう。
復習メモは「問われ方」と「覚える内容」を分けると整理しやすくなります。前者には比較の仕方、後者には受験年度に対応した教材で確認した内容を書きます。違いがあっても、過去問の解説を自分の判断で新しい数値に書き換えないでください。
過去問に取り組む時期や、解けなかった問題の復習手順は、こちらで詳しく紹介しています。
基本の進め方を決めたうえで、この科目では年度・統計の更新に注意して使い分けましょう。
教材の選び方で止まるなら、講義との相性を確認する
手持ちの教材で内容が分かり、問題の解説にも納得できるなら、その教材を軸に続けて構いません。「何を見ればよいか」の選別や用語の理解で止まる場合は、説明を聞ける講座も選択肢になります。
アガルートの2027年合格目標・入門講座の公式案内には、講師作成のテキストと講義映像があり、短い動画で学べることが示されています。ただし、動画を見る時間とは別に、図表の読み取りや問題演習の時間を取る必要があります。
申込前には、希望コースに含まれる教材、この科目の配信・発送時期、視聴期限を確認してください。無料体験は説明の相性を確かめる入口です。体験できる科目や教材は公式案内で確認し、中小企業経営・政策を丸ごと試せるとは考えないようにしましょう。
出典:アガルート「2027年合格目標・入門カリキュラム/一次試験対策入門パック」(2026年10月30日確認)。

無料体験の内容と、申し込む前に確認したい項目を知りたい方は、こちらを先にお読みください。
私は2025年にアガルートの一次試験対策パックを受講し、4科目に合格しました。2026年には一次試験を突破しています。ただし、後年の成果すべてをアガルートだけによるものとは考えていません。
受講当時の良かった点・注意点は、次の体験談にまとめています。現在の講座仕様とは区別し、選ぶ際の一つの材料にしてください。
白書の勉強でよくある質問
白書の冊子は買ったほうがよいですか?
最初から購入する必要はありません。中小企業庁の公開案内には概要や全文PDFへのリンクがあります。必要な箇所を画面で読めるなら、その方法で始められます。紙で書き込みたい、画面だと読みづらい場合に、利用する年版を確認して検討しましょう。
概要だけ読めば試験対策になりますか?
概要はテーマをつかむ入口にはなりますが、教材で扱う図表や制度の細部まで網羅するものではありません。概要だけで十分とはせず、受験年度に対応した教材と問題演習で不足を確かめてください。
小規模企業白書も全部読む必要がありますか?
こちらも、教材で扱う内容の出典を確認するところから始める方法をすすめます。中小企業白書と同じ感覚で数字を置き換えず、どちらの白書の、どの対象を示した資料なのかを区別しましょう。
まず今日使う教材の対応年度を確認し、理解が曖昧な図表を一つ選んでください。白書で確かめる疑問を決めてから開くと、読む範囲と、その日の学習の終わりがはっきりします。