※本記事にはアフィリエイト広告が含まれます。
「固定費を変動費率で割るんだっけ?」と迷ったら、コーヒーを一杯売ったとき、店の家賃にいくら回せるかを考えてみてください。損益分岐点は、売上から変動費を引いた残りで固定費をちょうどまかなえるところです。
財務・会計の計算問題で、求めるものが売上高なら固定費を「残る割合」で、販売数量なら「一個売るごとに残る金額」で割ります。一つの店の例で両方を解き、値下げや目標利益が出てきたときも、自分の答えを確かめられるようにしましょう。
一杯500円のコーヒーを売ると、家賃にいくら回せる?
ここからは練習用に作った架空の店の話です。扱う商品はコーヒーだけ。販売価格は一杯500円、豆・カップなどの変動費は一杯200円です。月の固定費は家賃などを合わせて18万円とします。設問の範囲で単価と一杯当たりの変動費、月の固定費は変わらないものとします。
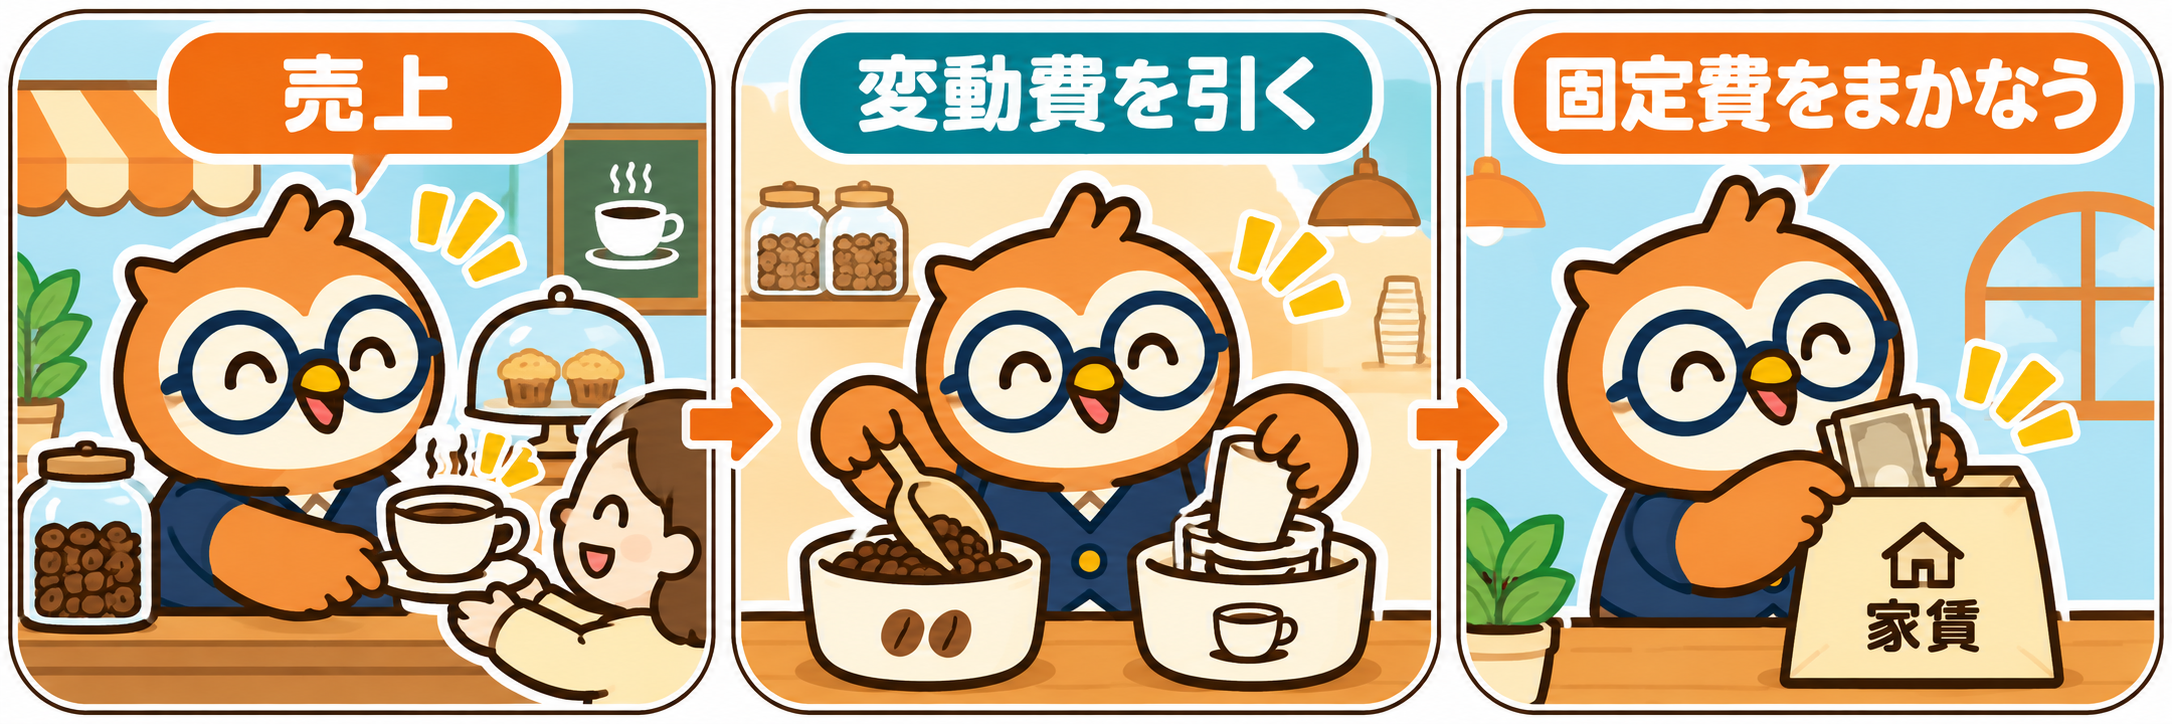
レジに入った500円のうち、次の一杯にも必要な豆やカップの代金が200円。残った300円が、家賃などの支払いに回せる金額です。この300円を一杯当たりの限界利益と呼びます。月の固定費を払い終えるまでは、この全額を店の利益として持ち帰ることはできません。
金額を割合に直してみます。500円のうち200円を使うので変動費率は40%。手元に残る300円は500円の60%なので限界利益率は60%です。「売上100円につき60円を固定費に回せる」と読めれば、割り算に使う割合を選べます。
損益分岐点を「何杯」と「いくら」の両方で解く
① 販売数量を聞かれたら、一杯当たりの限界利益を使う
家賃などの18万円を、一杯につき300円ずつ回収します。必要な販売数量は180,000円÷300円=600杯。式の単位は「円÷(円/杯)」なので、答えには「杯」が残ります。
月に599杯なら、集まる限界利益は179,700円で、固定費に300円足りません。601杯なら限界利益は180,300円で、300円が利益になります。境目の600杯ではプラスにもマイナスにもならない、と確かめられます。
② 売上高を聞かれたら、限界利益率を使う
売上高の60%が18万円になればよいので、必要な売上高は180,000円÷0.60=300,000円。先ほどの600杯に単価500円を掛けても30万円です。同じ境目を、数量と金額という二つの単位で表しています。
もし変動費率0.40で割って45万円と答えたら、損益を逆算しましょう。売上45万円なら変動費は18万円、残りは27万円。固定費18万円を引いても利益が9万円残ります。「利益がゼロになる売上」を求めたはずなので、この時点で間違いに気づけます。
問題文に単価がないときは、売上高と変動費の合計から読む
同じ店のある月の資料に「売上高40万円、変動費16万円、固定費18万円」とだけ書かれていたらどうでしょう。売った杯数が分からなくても、売上高から変動費を引けば、その月の限界利益は24万円です。
限界利益率は24万円÷40万円=0.60。あとは固定費18万円÷0.60=30万円で、先ほどと同じ答えになります。ここで24万円はその月の合計額です。固定費を24万円で割った値に「杯」や「円」を付けることはできません。
過去問の資料を読むときは、余白に「月額」「単価」「率」と書くだけでも数字を整理できます。年の固定費に月の利益をそのまま足すと期間がずれるので、単位と期間をそろえてから式を立てます。
条件が変わる問題は、どの数字を書き換える?
値下げすると、同じ杯数でも固定費をまかなえなくなる
基本例から販売価格だけを500円から450円に下げます。一杯当たりの変動費は200円のまま。値下げ後に家賃へ回せる金額は250円なので、必要販売数量は180,000円÷250円=720杯。売上高は720杯×450円=324,000円です。
値下げ前の600杯を売っても、集まる限界利益は15万円で、固定費に3万円足りません。元の限界利益率60%をそのまま使うと、この不足を見逃します。単価と一個当たりの変動費が分かる問題では、先に一個当たりの金額を出すと、割り切れない率を途中で丸めずに済みます。
目標利益を聞かれたら、固定費に目標額を足す
価格を元の500円に戻し、「月に6万円の利益を残すには」と条件を変えましょう。必要な限界利益は、固定費18万円と目標利益6万円を足した24万円です。売上高は24万円÷0.60=40万円。杯数なら24万円÷300円=800杯です。
30万円の損益分岐点売上高に、目標利益6万円をそのまま足したくなるかもしれません。でも、追加で売った6万円からも変動費が出ていきます。利益を6万円増やすのに必要な追加売上は6万円÷0.60=10万円。30万円に10万円を足しても同じ答えになります。
通勤中の一問|固定費だけが増えたらどうなる?
ここで画面を止めて考えてみてください。単価500円、一杯当たりの変動費200円のまま、月の固定費だけが21万円に増えました。月に何杯、売上いくらで損益がゼロになるでしょうか。
最初に予想するのは、元の600杯より増えるか減るかです。一杯売って残る300円は変わらず、回収する固定費は3万円増えました。これなら余分に100杯必要です。答えは700杯、売上高は35万円です。
帰宅後に紙で検算するなら「売上35万円−変動費14万円−固定費21万円=0円」と一行書きます。通勤中は変わった条件を口に出さず頭の中で説明し、机では最後まで計算する。これは働く方向けの練習例です。
解けなかったときは、誤りの箇所で次の一問を選んでください。率を取り違えたら売上100円当たりの内訳に戻り、数量と金額を取り違えたら単位を書きます。損益分岐点以外も含め、財務・会計の学習時間をどう配分するかはこちらで整理しています。
独学で続けるか、講義で補うかの判断基準
答えを隠して「固定費をまかなうのに使えるのはどの金額か」を説明できたら、まずは手元の問題集で条件の異なる一問へ進みましょう。計算はできても問題文を式にできない場合は、途中式の理由を言葉で説明する教材が役に立ちます。
私は2025年にアガルートの一次試験対策パックを受講し、一次の4科目に合格しました。当時の反省は、講義に時間を使い、問題を解く時間が少なくなったことです。講座を選ぶときも「説明を聞いて分かったか」に加えて、動画を閉じた後に自力で一問解けるかを試してみてください。
アガルートの公式案内では、初学者向けのサンプルに財務・会計の「財務会計とは/財務諸表概論」が含まれます。講義の話す速さやテキストの読みやすさは、その範囲で試せます。損益分岐点の演習は、手元の教材でも一問用意しておくとよいでしょう。
出典 アガルート「資料請求で講座を無料体験」(2026年11月3日確認)

実際にどんな場面で講義が役立ち、どこに演習の時間を確保したかったかは、受講体験談にまとめています。仕事のある週でも続けられそうか、検討する際に参照してください。
計算の参考資料 中小機構 J-Net21「損益分岐点を使った目標売上高」(2026年11月3日確認)。本文のコーヒー店と練習問題は本記事の作例です。